


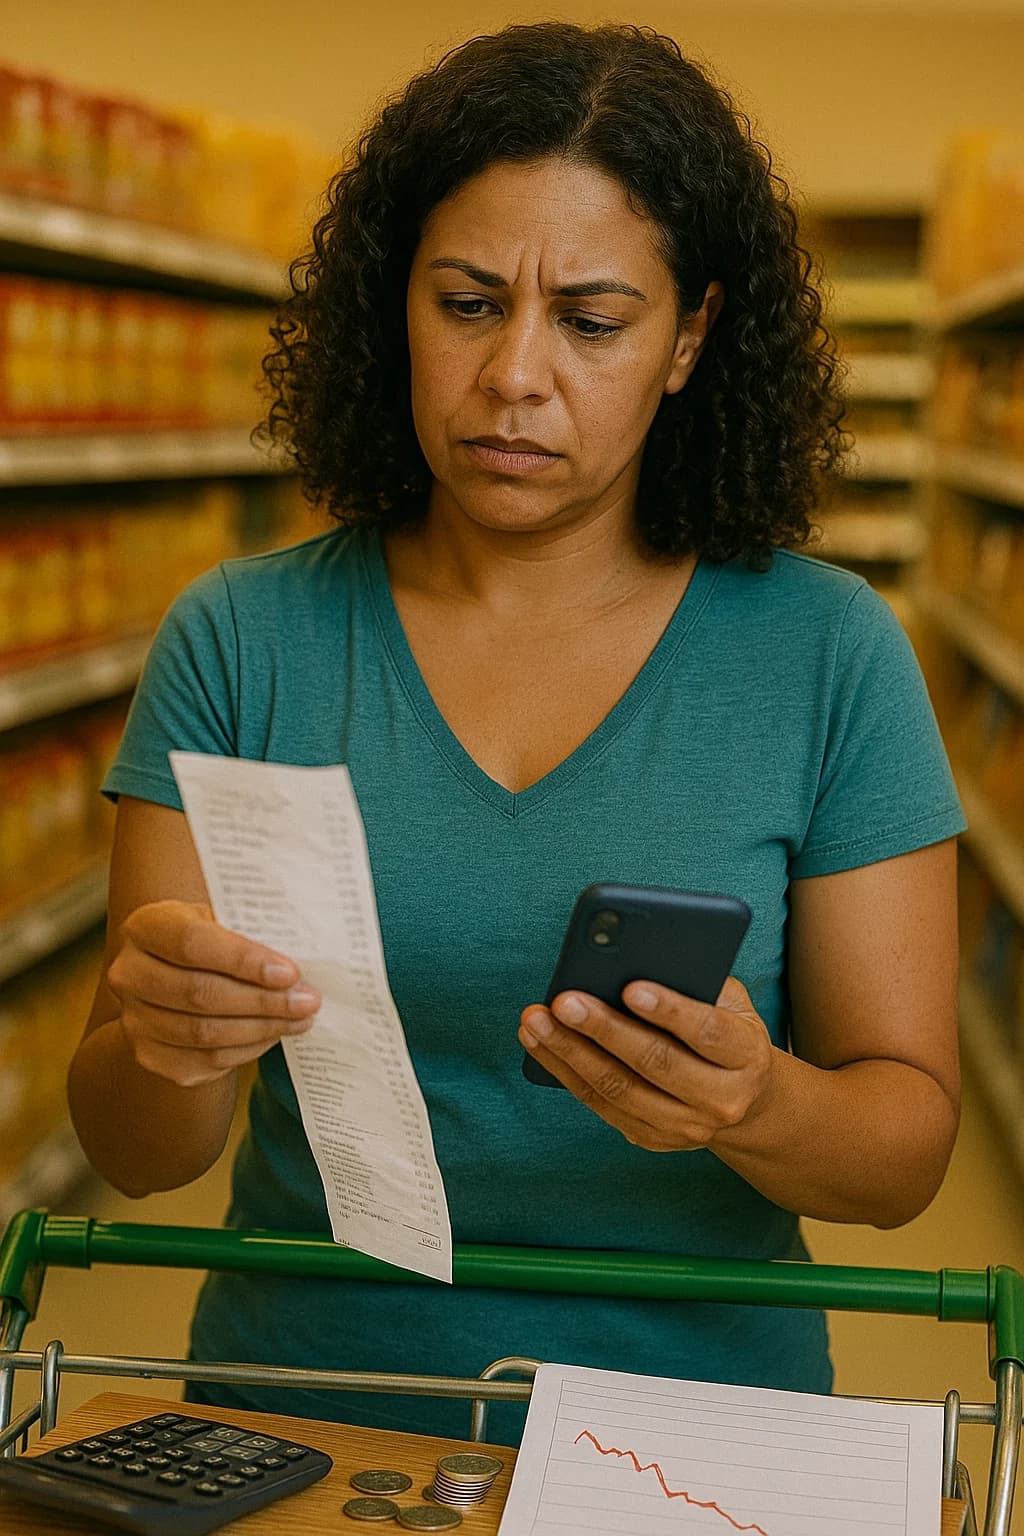















Se você é beneficiário do Bolsa Família e está procurando por opções de crédito para organizar as contas ou investir no próprio negócio, é fundamental entender exatamente o que está valendo hoje.
A busca pelo empréstimo do Bolsa Família gera muitas dúvidas, principalmente por causa de promessas de aprovação fácil que circulam na internet, tornando essencial saber o que é regulamentado e o que representa risco de golpe.
O empréstimo Bolsa Família está funcionando?
O empréstimo consignado do Bolsa Família está suspenso. As instituições financeiras estão proibidas pelo Governo Federal e pelo Ministério do Desenvolvimento e Assistência Social (MDS) de conceder novos empréstimos com desconto direto nas parcelas do benefício.
A proibição foi mantida na reformulação do programa (Lei n° 14.601) e tem o objetivo de evitar que famílias em situação de extrema vulnerabilidade comprometam a verba básica de sobrevivência e alimentação com o pagamento de juros de dívidas.
Embora o STF (Supremo Tribunal Federal) tenha validado a constitucionalidade da legislação que permitia crédito consignado em benefícios sociais no passado, o Governo Federal optou por bloquear ativamente novas operações no Bolsa Família. A prioridade atual é garantir o mínimo existencial para os inscritos.
Como funcionava
Antes de ser suspenso e extinto pelo Governo Federal, o empréstimo consignado do Bolsa Família funcionava como uma linha de crédito com pagamento automático, onde o valor da prestação era descontado diretamente da folha do benefício social.
A principal característica do consignado era a garantia de pagamento. O Governo reservava uma fatia do benefício mensal para repassar diretamente ao banco credor antes de liberar o valor restante na conta do beneficiário.
Impacto na renda familiar
A facilidade de acesso fez com que milhões de beneficiários contratassem o crédito rapidamente para cobrir despesas básicas, como alimentação, remédios ou contas de consumo.
No entanto, o desconto fixo por até dois anos reduziu o poder de compra mensal das famílias em situação de vulnerabilidade, o que motivou a revisão da medida, as restrições progressivas e, finalmente, a extinção definitiva da modalidade.
Como identificar golpes
Com a extinção oficial do empréstimo consignado do Bolsa Família, qualquer oferta que prometa crédito descontado diretamente no benefício é golpe. Como a procura por essa modalidade ainda é alta na internet, criminosos aproveitam o momento para aplicar fraudes contra pessoas que precisam de dinheiro urgente.
Entenda quais são os principais cenários de golpes:
Cobrança de taxa antecipada
Nenhuma instituição financeira séria ou autorizada pelo Banco Central cobra taxas de "cadastro", "seguro de crédito", "taxa de liberação" ou "imposto" para liberar um empréstimo.
Promessa de desconto direto no benefício
Como o consignado do Bolsa Família foi suspenso e extinto pelas regras do Governo Federal, a Caixa Econômica Federal e outros bancos não realizam descontos automáticos na parcela do benefício.
Contato não solicitado
Desconfie de mensagens no WhatsApp, SMS ou ligações vindas de números desconhecidos oferecendo "crédito pré-aprovado" para beneficiários do CadÚnico. Golpistas costumam usar logotipos oficiais do Governo Federal, do Bolsa Família ou da Caixa na foto de perfil para transmitir falsa confiança.
Pedido de dados pessoais e senhas por links
Mensagens que vêm acompanhadas de links suspeitos geralmente direcionam para sites falsos que imitam portais do governo. O objetivo é roubar seus dados pessoais, número do CPF, NIS ou até a senha do aplicativo Caixa Tem.
Apressamento e pressão psicológica
Mensagens com frases como "aprovação imediata só até hoje", "últimas vagas para liberação do benefício" ou "clique no link para não perder o crédito" buscam gerar urgência para que a vítima aja sem pensar ou checar as informações.
Alternativas de crédito
Para os beneficiários do Bolsa Família que precisam de recursos financeiros, o caminho oficial deixou de ser o empréstimo para consumo pessoal e passou a focar na geração de renda e autonomia financeira.
Confira as alternativas de crédito:
| Modalidade | Finalidade | Regras |
|---|---|---|
| Microcrédito | Negócios/trabalho | Exige destinação do dinheiro para o negócio |
| Pronaf B | Atividade rural | Exclusivo para quem produz no campo |
| Empréstimo pessoal | Livre escolha | Taxas de juros elevadas e análise rigorosa |
| Antecipação FGTS | Livre escolha | Desconta direto do saldo retido do FGTS |