











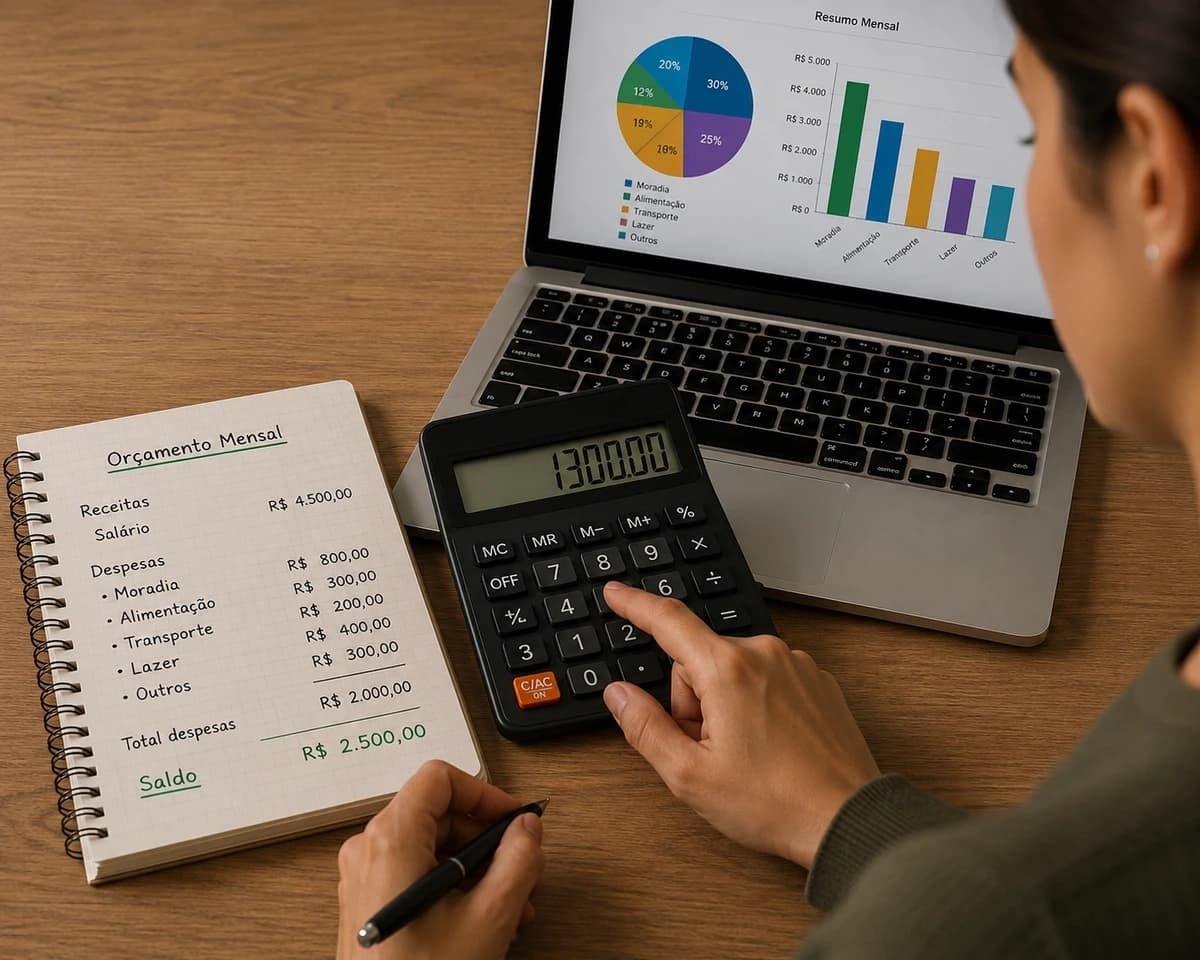
Ter o aplicativo do banco no celular não significa, por si só, ter a vida financeira em ordem. O app mostra saldo, registra as movimentações e facilita pagamentos. A parte mais importante continua do lado de quem usa: decidir onde reduzir gastos, quanto guardar e se uma nova dívida cabe de fato no orçamento.
O dinheiro dos brasileiros já circula cada vez mais por canais digitais. Em janeiro de 2026, o sistema registrou mais de 7 bilhões de transações, de acordo com o Banco Central.
Esse volume mostra que boa parte das informações necessárias para acompanhar as finanças já está disponível digitalmente. O maior desafio é transformar esses registros em uma rotina de controle.
Onde a tecnologia realmente faz diferença
Quando falamos em organização financeira, dependemos de um acompanhamento de informações que mudam o tempo todo: salário, contas recorrentes, parcelas, compras, investimentos e vencimentos.
Quando essas informações ficam dispersas entre anotações, documentos, mensagens e na memória, torna-se um tanto quanto complicado ter uma visão mais precisa do orçamento.
É normal ter em mente as contas que “pesam” mais, como aluguel e contas básicas, mas normalmente acabamos esquecendo aquelas pequenas despesas que se repetem ou ainda vão aparecer na fatura do cartão de crédito.
É aí que as ferramentas digitais chegam para ajudar. Um app pode ajudar a controlar os gastos por categorias, reunir datas de vencimento em um calendário, manter um histórico das movimentações no extrato e em uma planilha, é possível inserir os recebidos, despesas e metas lado a lado.
Não há a necessidade de transformar a rotina em algo complexo. O ganho está em conseguir consultar as informações certas quando precisar tomar uma decisão.
Tecnologia não substitui educação financeira
Por exemplo, podemos considerar um aplicativo que indique onde os gastos estão mais elevados. Os gastos com delivery aumentaram 40%, conforme identificado. No entanto, ainda não consegue afirmar se esse crescimento está alinhado com as prioridades dos usuários da ferramenta.
A mesma coisa se aplica ao crédito. Uma calculadora pode ajudar a calcular o custo de um financiamento e o efeito das parcelas. A escolha de contratar depende da renda, das despesas atuais e da capacidade de pagamento.
A tecnologia funciona melhor como apoio à decisão do que como piloto automático. Essa distinção é importante porque ter mais dados não significa automaticamente tomar decisões melhores. A ferramenta mostra o cenário; a interpretação continua sendo necessária.
Ferramentas que podem auxiliar e entrar na rotina
| Ferramenta | Para que serve |
|---|---|
| App Bancário | Consultar movimentações e saldo |
| App de controle financeiro | Categorizar despesas |
| Planilhas | Montar orçamento e acompanhar metas |
| Calendário digital | Lembrar vencimentos |
| Nuvem | Guardar contratos e comprovantes |
| Gerenciador de senhas | Proteger acessos |
Não há vantagem em usar seis ferramentas diferentes se duas já resolvem o problema. O melhor conjunto é aquele que você conseguirá manter atualizado sem transformar o controle financeiro em mais uma tarefa difícil de cumprir.
Comece pelo comportamento real dos gastos
Antes de estabelecer limites, vale olhar para o seu histórico. Dividir as despesas entre fixas, como aluguel e mensalidades, e variáveis, como alimentação e lazer, ajuda a entender para onde o dinheiro está indo.
Mas o histórico acrescenta uma informação que o orçamento estimado não mostra: como o dinheiro realmente foi gasto nos últimos meses. É a partir daí que as metas ficam mais realistas. Definir um limite "no chute" pode funcionar por alguns dias e falhar no primeiro imprevisto.
Vencimentos e documentos no mesmo lugar
Usar um calendário digital pode concentrar contas, parcelas e outros compromissos financeiros. A ideia é reduzir a chance de um vencimento passar despercebido, em vez de depender de notificações espalhadas por vários aplicativos.
Ainda assim, o alerta não é uma conferência. Antes de pagar, é preciso verificar o valor e confirmar se a cobrança está correta. A mesma lógica vale para documentos. Contratos, comprovantes e notas fiscais podem ser organizados em uma estrutura simples, como:
Finanças 2026
Alguns arquivos, porém, exigem uma camada extra de proteção, principalmente quando reúnem CPF, dados bancários ou informações contratuais.
Nesses casos, um PDF com senha pode ajudar a restringir o acesso ao documento e evitar que informações sensíveis fiquem expostas para qualquer pessoa que tenha acesso ao arquivo.
A proteção deve fazer parte da própria organização dos documentos. A ANPD recomenda o uso de senhas fortes, sem reutilização, e autenticação em duas etapas.
Cartão de crédito exige atenção às parcelas
O cartão pode facilitar o pagamento mas também torna mais fácil perder a dimensão de um compromisso financeiro. Uma compra de R$ 1.200 em 12 parcelas não é um gasto mensal de R$ 100.
A parcela é de R$ 100 mas o compromisso assumido foi de R$ 1.200. Registrar o valor total, o número de parcelas e o mês previsto para a última cobrança ajuda a manter essa informação visível.
Também vale separar duas informações que costumam ser confundidas: limite de crédito e saldo disponível, pois não são a mesma coisa. O primeiro representa quanto a instituição disponibiliza para compras. O segundo depende das movimentações e dos compromissos já assumidos.
O Pix também faz parte do controle financeiro
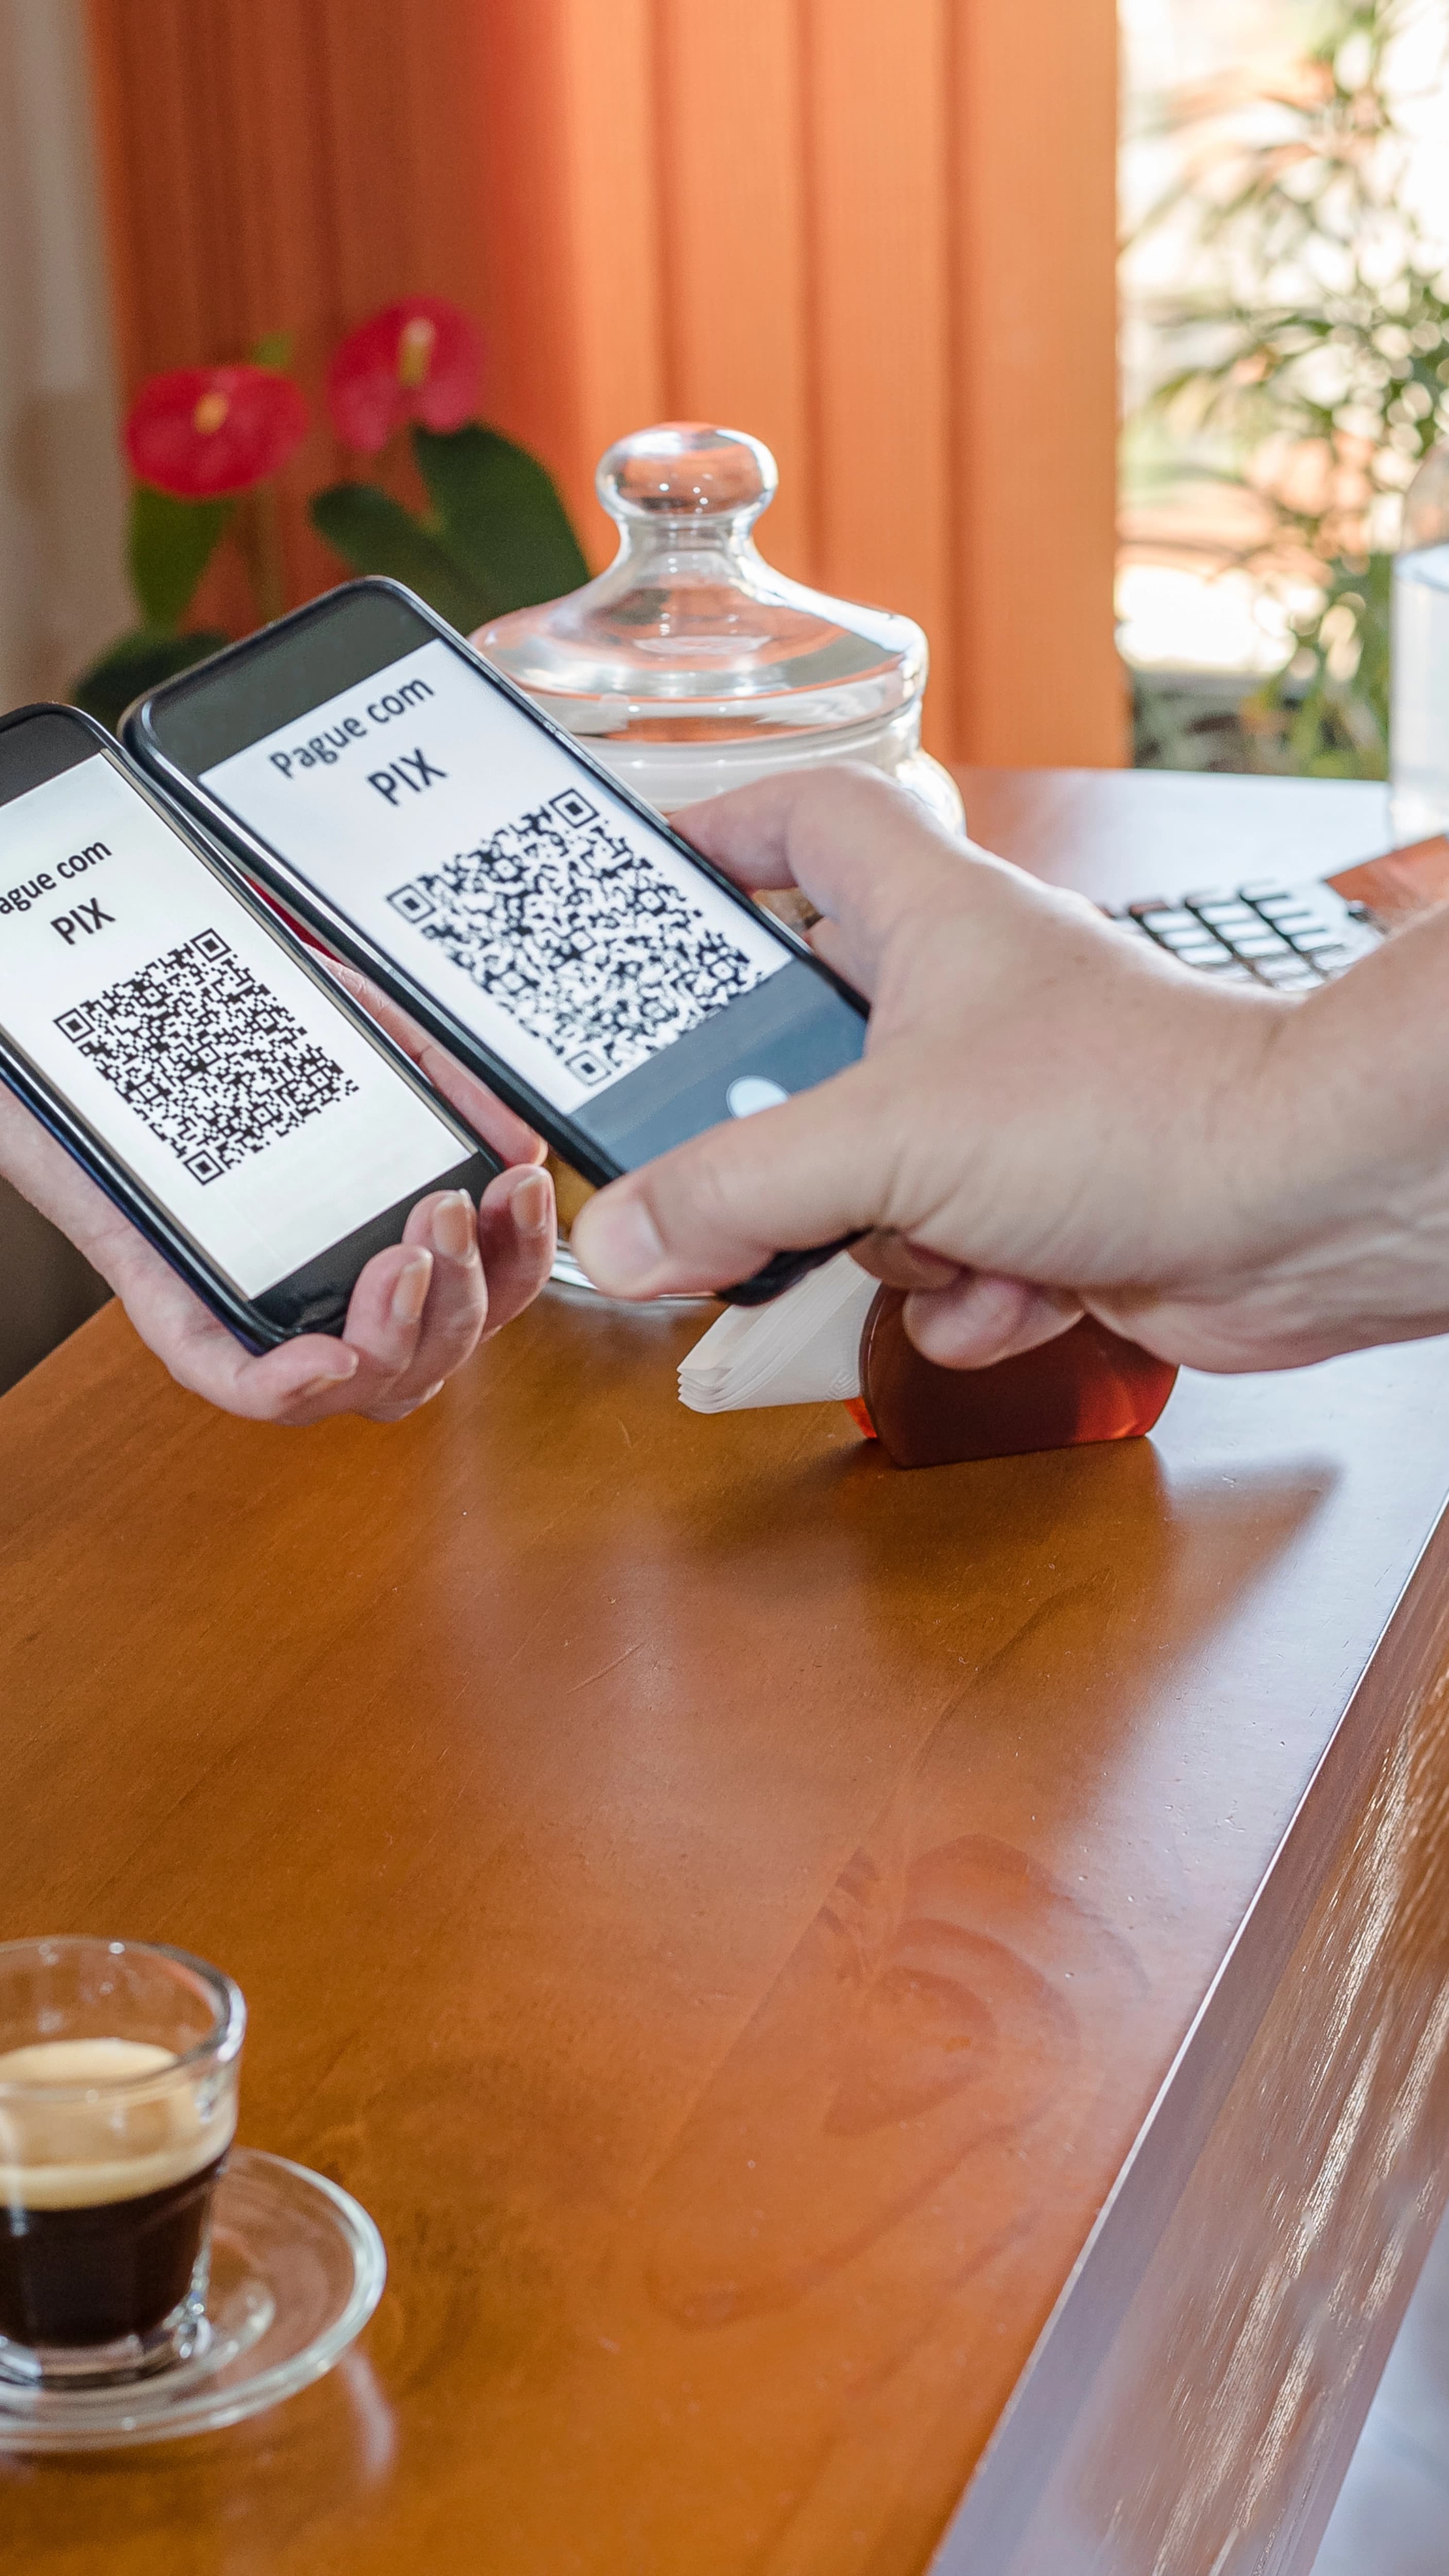
A digitalização dos pagamentos já mudou a forma como as movimentações aparecem no dia a dia. No segundo semestre de 2025, o Pix respondeu por 54,7% de todas as transações de pagamento do país, com 42,9 bilhões de operações, crescimento de 24,3% em relação ao mesmo período do ano anterior.
Isso significa que uma parcela relevante da movimentação financeira já nasce digital e pode ser acompanhada por registros e extratos. Mas existe um contraponto: pagar ficou tão simples que o atrito da compra diminuiu.
A facilidade do Pix não deve ser confundida com capacidade de consumo. Antes de transferir, parcelar ou comprar, continua valendo a pergunta básica: “isso cabe no meu orçamento?”
Transforme intenção em meta
Um simples "quero economizar" já é uma intenção. Uma meta precisa ter número e prazo. Um objetivo de R$6.000 em 12 meses, por exemplo, exige uma média de R$500 por mês. Também ajuda a separar objetivos por horizonte: curto, médio e longo prazo.
Uma reserva para uma despesa próxima não tem necessariamente a mesma finalidade de um objetivo financeiro para daqui a alguns anos.
Quando cada meta tem valor, prazo e finalidade definidos, fica mais fácil acompanhar o progresso e perceber rapidamente quando os aportes precisam ser ajustados.
Automatize o que é previsível
Alertas, pagamentos programados e categorização automática reduzem o trabalho manual. São recursos especialmente úteis para despesas recorrentes e tarefas que tendem a ser esquecidas.
A automatização, porém, não elimina a necessidade de revisão. Antes de programar uma cobrança recorrente, confira o valor, a data e se aquele serviço ou compromisso ainda faz sentido.
Em decisões envolvendo crédito e investimentos, o cuidado precisa ser ainda maior. Um sistema pode calcular e organizar informações, mas não conhece sozinho todas as condições da sua vida financeira.
Segurança acompanha a digitalização
Quanto mais informações financeiras passam para o ambiente digital, maior deve ser a atenção com os acessos. Autenticação multifatorial, senhas que não sejam reutilizadas, aplicativos atualizados, backups e cuidado com links suspeitos são medidas básicas.
Não adianta organizar contratos e comprovantes na nuvem se a conta que dá acesso a esses arquivos está mal protegida. Segurança também faz parte da organização financeira. Afinal, proteger o acesso aos dados é tão importante quanto saber onde eles estão.
Uma rotina que não precisa tomar muito tempo
O acompanhamento pode ser dividido em pequenas revisões ao longo do mês:
- Diariamente: registre o que não foi categorizado automaticamente.
- Semanalmente: confira despesas, próximos vencimentos e saldo.
- Mensalmente: compare receitas e despesas e revise o andamento das metas.
A frequência é menos importante do que a consistência. Uma revisão curta e recorrente tende a ser mais útil do que tentar reconstruir toda a movimentação financeira depois de vários meses.
O que a tecnologia não resolve
Há um limite claro para o que qualquer ferramenta pode fazer. Nenhum aplicativo paga uma dívida. Uma notificação não impede uma compra por impulso. E se as despesas continuam maiores que as receitas, o aplicativo apenas deixa o problema mais evidente.
Essa é talvez a principal vantagem da tecnologia na organização financeira: ela reduz a distância entre o que está acontecendo e o que você consegue enxergar. A decisão, entretanto, continua sendo humana.
Tecnologia para enxergar melhor, não para complicar
A tecnologia pode facilitar quase todas as etapas da organização financeira: registrar gastos, acompanhar contas, controlar parcelas, guardar documentos e monitorar metas. Isso não significa que seja necessário instalar um aplicativo para cada tarefa.
Na prática, uma estrutura simples pode ser suficiente. Centralizar documentos, categorizar despesas, programar lembretes, revisar o orçamento uma vez por mês e proteger os dados já cria uma base sólida.
A partir daí, novas ferramentas entram apenas quando resolvem um problema concreto. Organização financeira não depende de ter mais aplicativos. Depende de conseguir olhar para os próprios números e tomar decisões a partir deles.
*Conteúdo produzido por Bonde PR.