
Aposentados e pensionistas podem simular online em 2026. Com a ajuda da Konsi, é possível encontrar as menores taxas de juros.
Modalidade de empréstimo para aposentados e pensionistas, as parcelas são descontadas diretamente da folha de pagamento do benefício. O valor da parcela permanece o mesmo até o fim do contrato.
| Regras |
|---|
| Condições |
|---|
Teto de juros para empréstimo | Máximo de 1,85% ao mês |
Teto de juros para cartões | Máximo de 2,46% ao mês |
Margem consignável total | Até 45% da renda mensal do benefício |
Prazo máximo de pagamento | Até 120 parcelas (10 anos) |
Análise de crédito | Liberado para negativados |
Aposentados e pensionistas do INSS têm duas formas de contratar crédito. O consignado desconta a parcela direto do benefício e depende de margem disponível. Já o empréstimo pessoal não usa a margem, sendo uma opção para quem já a comprometeu. Veja as principais diferenças:
| Característica | Consignado INSS | Empréstimo pessoal INSS |
|---|---|---|
Forma de pagamento | Desconto automático direto no benefício | Débito automático em conta corrente ou boleto bancário |
Usa a margem do benefício | Sim | Não |
Para quem é indicado | Quem tem margem livre no benefício | Quem comprometeu a margem do benefício |
Taxa de juros | Regulada por lei | Definida pela instituição financeira |
Análise de crédito | Dispensa análise rígida | Passa por análise de crédito |
A simulação do empréstimo INSS online permite que aposentados e pensionistas consultem em tempo real a margem disponível, testar diferentes valores e comparar propostas entre os bancos.
Transparência e comparação: permite visualizar com clareza o Custo Efetivo Total (CET).
Sem comprometimento: é possível simular quantas vezes desejar sem impactar sua margem.
Praticidade e rapidez: dispensa o deslocamento até agências bancárias, podendo ser feita pelo celular.
Segurança na aprovação: integração com o Gov.br e biometria facial para confirmação das propostas.
É o limite do do benefício que pode ser comprometido com as parcelas do empréstimo consignado para aposentados e pensionistas. Entenda a divisão:
35% para empréstimo consignado.
5% para cartão de crédito consignado (RMC).
5% para cartão de benefício consignado (RCC).
Total de até 45% do benefício.
O empréstimo pessoal para aposentados e pensionistas do INSS é uma opção pra quem já comprometeu a margem consignável e não tem mais espaço para o consignado tradicional.
Dinheiro na conta em poucos dias.
Fôlego para organizar as contas.
Parcelamento com prazo definido.
Contratação 100% online.

O desconto acontece de forma automática, sem emitir boletos ou controlar datas de vencimento.

Existe crédito tanto para quem ainda tem margem disponível quanto para quem já a comprometeu.

Você simula e descobre a melhor opção disponível pro seu perfil, sem burocracia na etapa de consulta.

O processo de simulação e contratação pode ser feito 100% online via biometria facial.

Parcelas fixas que cabem no seu bolso sem comprometer a sua renda.

Atuação como correspondente de instituições financeiras autorizadas pelo Banco Central.
Fazer empréstimo consignado pelo INSS ficou muito mais fácil com a tecnologia. Tudo acontece pelo celular:


Você pode fazer o download no Google Play e na App Store
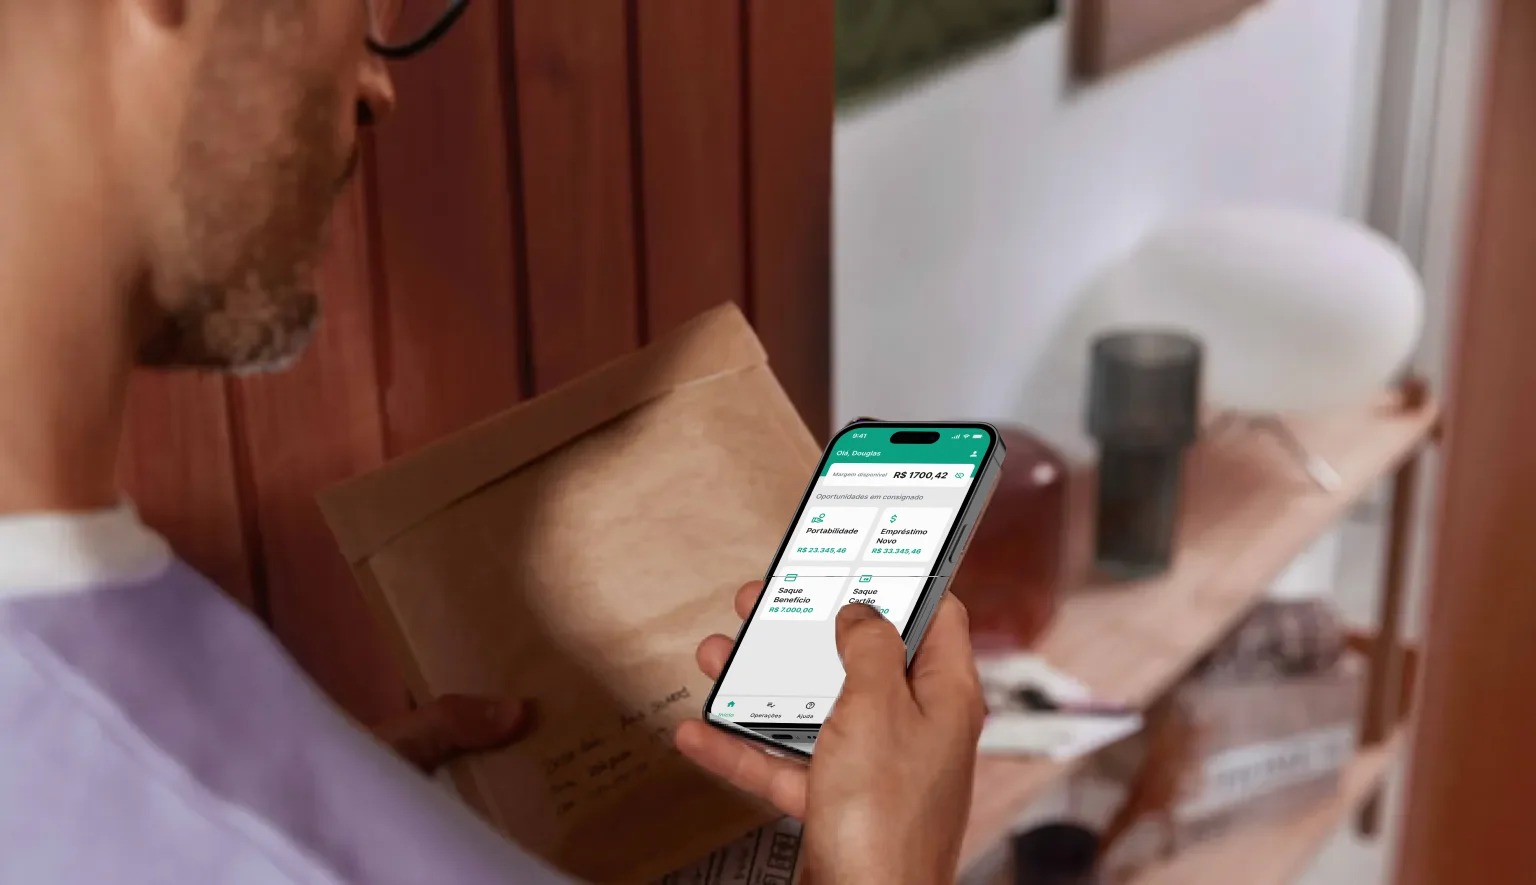
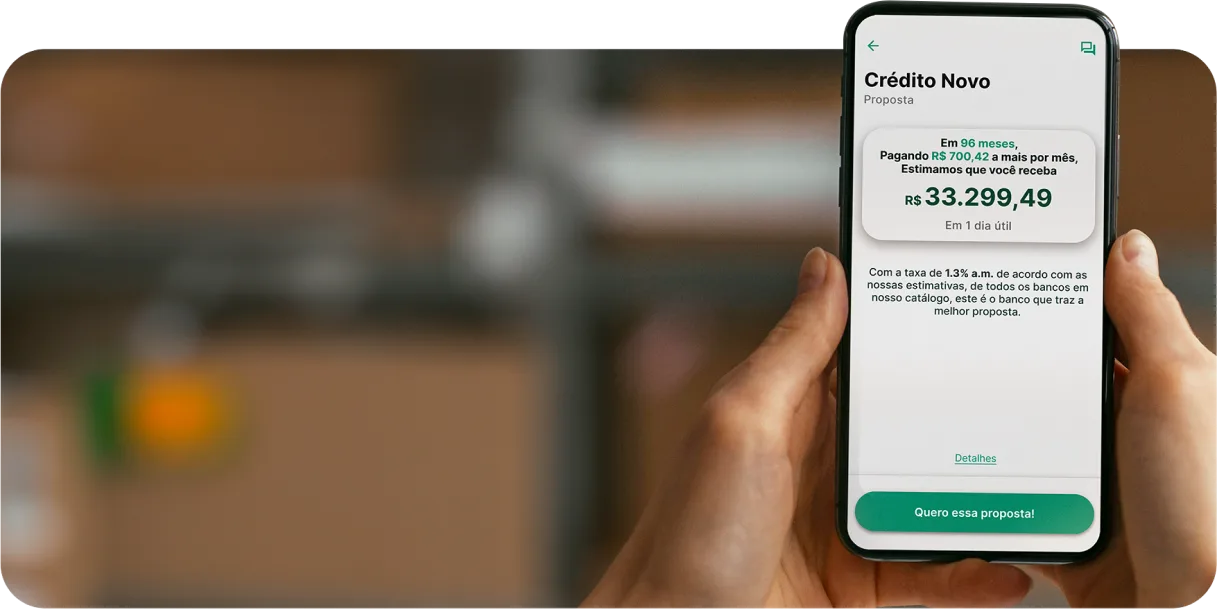
Somos uma empresa especialista em finanças e autorizada pelo Banco Central. Nosso app faz uma varredura entre os bancos parceiros e entrega um ranking com as melhores ofertas para aposentados e pensionistas em 2026.
O consignado INSS é um empréstimo exclusivo para aposentados e pensionistas em que as parcelas são descontadas de forma automática e direta do benefício previdenciário, antes mesmo de o dinheiro cair na conta.
Segundo as regras do Governo Federal, aposentados e pensionistas podem quitar o empréstimo em até 120 meses.
A simulação de crédito pode ser feita pelo aplicativo Meu INSS ou em canais de instituições financeiras autorizadas pelo Banco Central.
Sim, é possível que aposentados com o nome negativado contratem o crédito consignado. Entretanto, é requisito que tenha margem consignável livre.
As regras atuais indicam que aposentados e pensionistas do INSS têm margem consignável é de 45% do benefício. A divisão prevê 35% para empréstimos, 5% para cartão de crédito consignado e 5% para cartão benefício consignado.
O melhor banco é o que oferecer a menor taxa de juros e as melhores condições de pagamento. A lista de bancos autorizados é extensa, por isso o recomendado é simular e pesquisar antes de contratar.
O valor máximo do empréstimo consignado para um aposentado não tem um teto fixo em dinheiro, mas é limitado pela margem consignável, que permite comprometer até 35% do benefício.
O INSS ou a banco podem negar o consignado quando há falta de margem consignável disponível, bloqueio temporário ou permanente do benefício para crédito, falta de validação por biometria, inconsistência em dados cadastrais ou suspensões de convênios.
O seu benefício pode não permitir o empréstimo consignado porque ele está bloqueado por segurança no sistema, porque é um benefício temporário (como auxílio-doença) ou porque há um procurador cadastrado.
Quando a margem consignável do benefício está totalmente comprometida, a alternativa é o empréstimo pessoal, que não depende dela. Nesse caso, a contratação passa por uma análise de crédito e o pagamento não é descontado direto do benefício.
No consignado, o limite depende da margem consignável disponível, que pode chegar a 35% do benefício para empréstimo. Já no empréstimo pessoal, o valor é definido pela análise de crédito e pelo comprometimento de renda, sem relação com a margem do benefício.
Sim, a contratação pode ser feita 100% online e o dinheiro pode cair na conta no mesmo dia, para quem tem margem consignável disponível. Para quem já comprometeu toda a margem, o empréstimo pessoal também oferece liberação rápida.
Você também pode garantir um crédito justo com a Konsi.


Regras atualizadas de margem, biometria digital e teto de juros definido.
Calendário de 2026 indica quais as datas do período de maciça. Entenda como funciona e qual o impacto nas operações de empréstimos consignados.
Como funciona as regras de portabilidade para aposentados e pensionistas em 2026. Lista de bancos que oferecem a melhor opção de juros.
Aumento do salário mínimo em 2026 gera impacto na margem consignável para aposentados e pensionistas do INSS. Entenda o que muda e como simular a nova margem.