
O crédito consignado para servidor público é um empréstimo com parcelas descontadas direto da folha de pagamento. Por isso, costuma ter taxas de juros menores e prazos mais longos do que o empréstimo pessoal comum.
Desconto em folha: as parcelas saem automaticamente do salário, sem boleto bancário.
Quem pode contratar: funcionários públicos federais, municipais e estaduais.
Margem consignável: é preciso ter margem livre. O percentual varia conforme o estado e o município.

A taxa de juros do consignado para servidor público muda conforme o convênio, o banco e o seu perfil. Compare as ofertas e escolha a menor taxa antes de contratar.
A taxa de juros do crédito consignado para servidor público muda de um banco para outro. A Konsi compara as ofertas e mostra a menor taxa para o seu perfil.
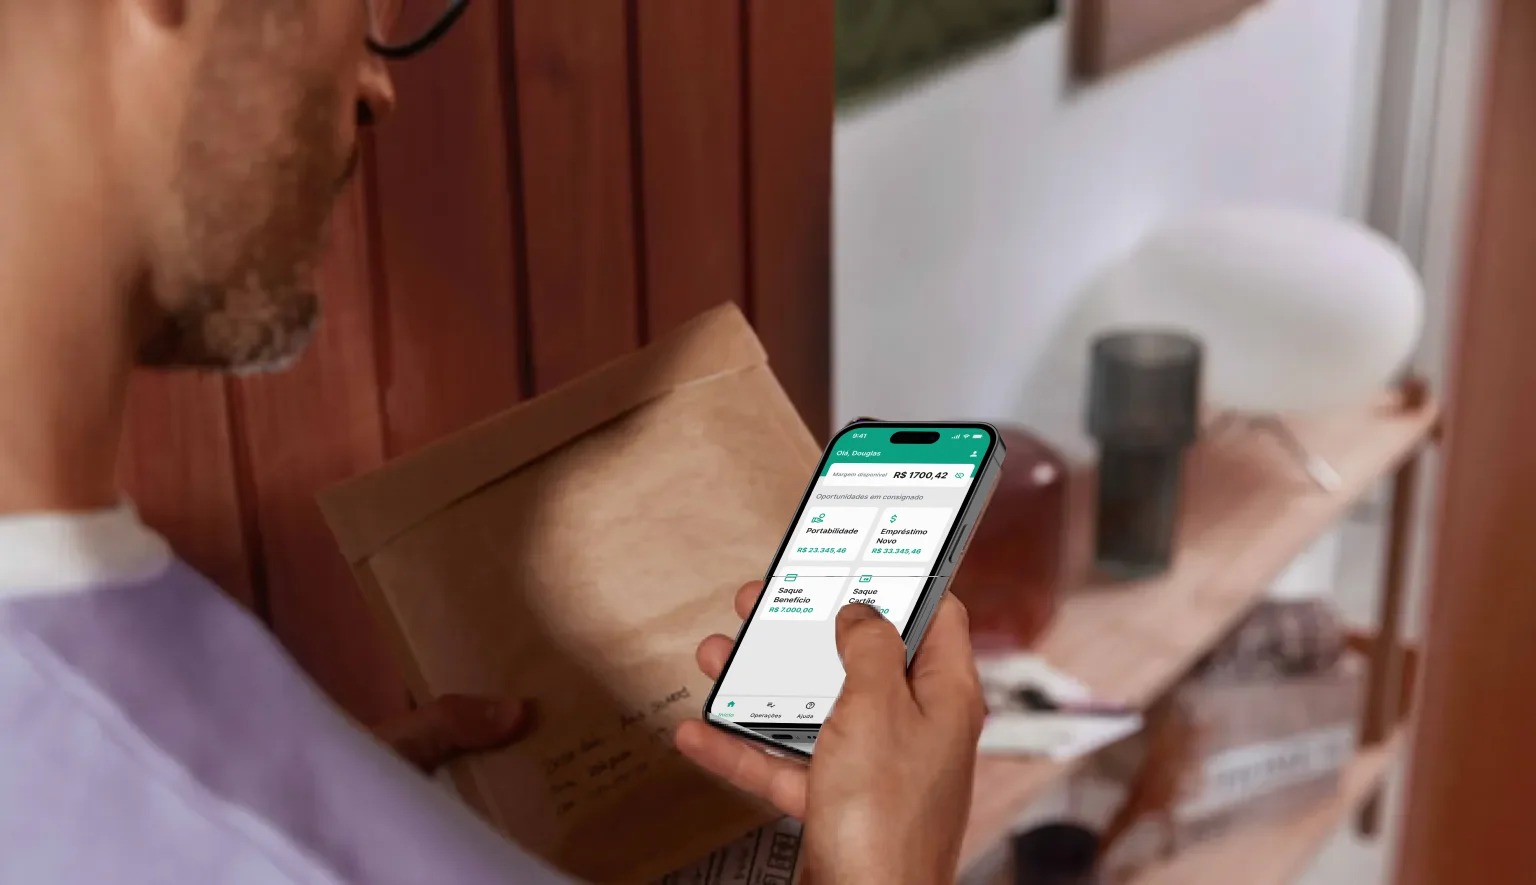
Muitos funcionários públicos pagam mais caro sem saber que ainda têm margem consignável livre. A Konsi calcula sua margem e mostra quanto você pode contratar.
Antes de contratar o consignado para servidor público, você vê a taxa de juros, o valor das parcelas e o prazo de cada oferta. Tudo pelo app, sem pagar nada antecipado.
A margem consignável é a parte do salário que o servidor público pode comprometer com as parcelas do empréstimo consignado. O percentual muda conforme a legislação de cada estado e município.
Calculada sobre o salário líquido, após os descontos obrigatórios.
Costuma ficar entre 35% e 45%, conforme o estado ou município.
Reajuste salarial aumenta a margem disponível.
Sem margem livre, o empréstimo não é averbado na folha.
O crédito consignado para servidor público tem regras diferentes do empréstimo pessoal comum. Compare as principais vantagens antes de contratar.
| Característica | Consignado servidor público | Empréstimo pessoal |
|---|---|---|
Taxa de juros | Menores | Mais alta |
Forma de pagamento | Desconto direto na folha de pagamento | Boleto ou débito em conta |
Prazo para pagar | Prazos mais longos, conforme o convênio | Prazos mais curtos |
Análise de crédito | Considera a margem consignável livre | Depende do score e de nome limpo |
Servidor público com nome negativado também pode contratar o empréstimo consignado. Os bancos dão mais peso à margem consignável livre do que ao score de crédito.
Servidor com nome no SPC ou Serasa pode ter o crédito aprovado.
A análise considera a margem livre e o vínculo ativo com o órgão.
Funcionário público com score baixo tem mais chance do que no empréstimo pessoal.
Nenhum pagamento antecipado é exigido para liberar o dinheiro do consignado.
O consignado para servidor municipal tem parcelas descontadas direto na folha da prefeitura. Margem e prazo seguem as regras de cada município.
Quem trabalha em secretarias e autarquias do governo estadual tem acesso a um crédito com juros menores que os do empréstimo pessoal.
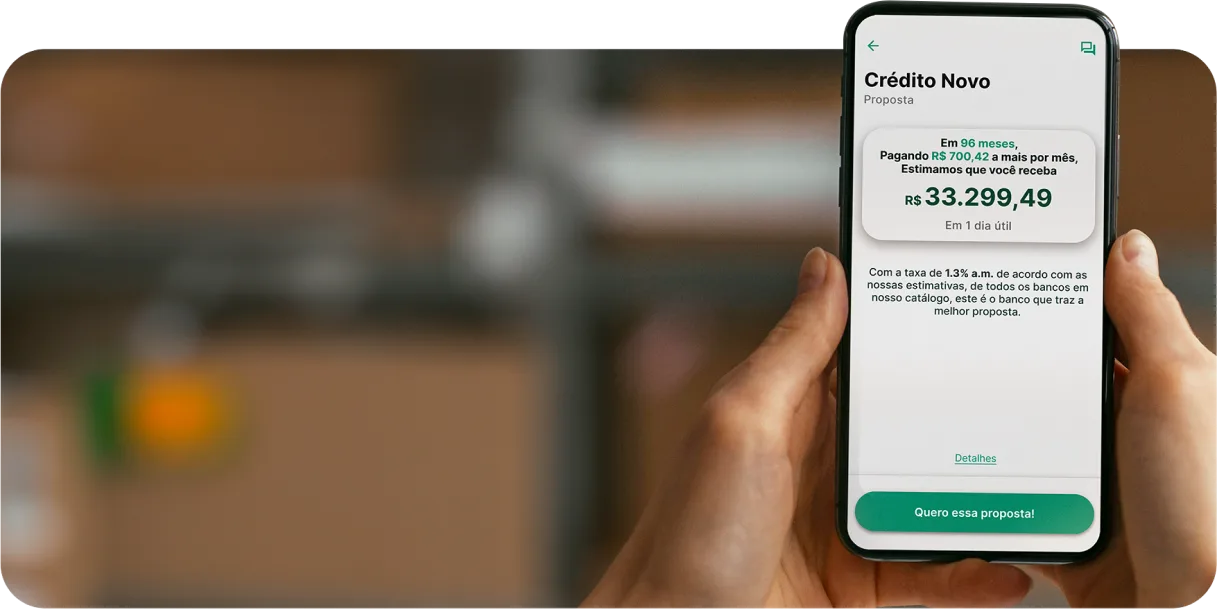
Compare as ofertas de consignado para funcionário público e simule hoje mesmo.
Você também pode garantir um crédito justo com a Konsi.



Crédito seguro, transparente e que cabe no seu bolso. Você pode simular em tempo real o seu empréstimo e escolher a opção que mais funciona pra você.
Para contratação é necessário ter margem consignável livre e comprovar vínculo de trabalho com o órgão público.
Servidores federais, estaduais e municipais têm margem distintas, pois cada federação possui legislação própria sobre o tema. Para os servidores federais, a margem é de 35% para empréstimos, além de 5% para cartão consignado e 5% para cartão benefício. Geralmente, os servidores estaduais e municipais têm margem entre 35% e 45%.
Sim, funcionários públicos com nome negativado podem contratar consignado. O fator principal é ter margem consignável disponível.
O pagamento das parcelas é feito por meio do desconto automático na folha de pagamento do salário. Não precisa de boletos.
O app da Konsi possui um comparador que faz uma varredura nas ofertas e entrega uma lista com as melhores condições e menores taxas de juros.
Após o processo de análise e averbação, a liberação do dinheiro do consignado público pode ser feita em até 2 dias úteis.
Não precisa pagar taxa antecipada para liberação do dinheiro de empréstimo consignado. Qualquer cobrança antecipada é golpe.
A margem livre aparece no contracheque ou no portal de consignações do órgão. Também dá para consultar pelo app antes de simular.
Depende das regras do convênio. Alguns órgãos liberam para temporários e comissionados, com prazo limitado ao fim do contrato.
Não existe um valor fixo. O limite depende da margem livre, do prazo e da taxa de cada oferta.
A taxa varia conforme o convênio e o banco. Entretanto, a média de mercado praticada pelos principais bancos fica a partir de 1,41% ao mês.
Sem margem livre não é possível contratar o empréstimo consignado, mas o cartão benefício usa uma margem própria e pode ser uma alternativa.
O aplicativo da Konsi compara ofertas de mais de 20 bancos parceiros e autorizados pelo Banco Central.

Entenda o cronograma de implementação das mudanças da margem consignável e novo limite de prazo para pagamento.
Entenda como funciona, quais as regras e guia de onde contratar.
Entenda quais são as regras para crédito consignado para quem tem nome sujo. Dicas para evitar golpes em 2026.
Regras de margem para operações de crédito consignado para servidor público, trabalhador CLT, aposentados e pensionistas do INSS em 2026.


